


Угольная промышленность - актуальные цифры и факты. Партнерский проект Современного аналитического агентства (CAA) и портала EastRussia
Добыча, логистика, цены, экспорт - все чем живет угольная промышленность в России и в мире сжато и по делу - в новом партнерском проекте Современного аналитического агентства (CAA) и портала EastRussia
 фото: Yousef Salhamoud on Unsplash
На прошедшей неделе на европейском рынке наблюдалось укрепление котировок. Индексы вновь поднялись и закрепились выше психологической отметки 100 долл./т. Движению верх способствовали фиксация прибыли трейдерами в ходе недавнего падения котировок и занятие новых позиций, что подтверждается увеличением объемов торгов бумажными контрактами и ростом ликвидности на биржах ICE и CME.
Также импульсную поддержку ценам оказывали новости о повторной остановке завода по производству СПГ Hammerfest в Норвегии, остановке добычи на норвежском газовом месторождении Норн, перенаправлении американского СПГ с европейского рынка в Азию, а также потенциальном сокращении добычи нефти Саудовской Аравией на 1 млн б/с.
Суммарные запасы на складах ARA составили 7.4 млн т. (-0.3 млн т. к 31.05.2023 г.). Снижение запасов происходит в том числе благодаря реэкспорту в третьи страны (Марокко, Сенегал, Индия).
Индексы южноафриканского угля 6000 оттолкнулись от двухлетних минимумов прошлой недели, вернувшись к уровню 100 долл./т.
Слабый спрос на южноафриканский материал наблюдается на фоне высоких запасов угля в Европе и Индии. Индийские производители губчатого железа сохраняют интерес к средне- и низкокалорийному африканскому материалу.
В Китае цены спот на уголь 5500 NAR в порту Qinhuangdao подешевели почти на 5 долл./т., составив 111 долл./т.
На внутреннем рынке Китая наблюдаются противоречивые настроения. Несколько раундов снижения цен компанией Shenhua повлекли предоставление скидок остальными производителями. Участники рынка сообщают о больших запасах угля на производственных складах. В то же время котировки в портах после продолжительного падения показали умеренный рост за последние пару дней в связи с ростом спроса на электроэнергию для кондиционирования, т. к. в ряде регионов страны прогнозируется увеличение температуры до 35-37 ˚С.
Несмотря на то, что многие участники рынка сигнализируют о переполненности складов и избыточном импорте, правительственные органы настойчиво требуют увеличить поставки угля и газа, а также нарастить коэффициент использования электростанций в пиковый летний период.
Запасы угля в порту составили 6.25 млн т. (без изменений за неделю), а совокупные запасы на 9 крупнейших терминалах – 29.75 млн т. (-0.51 млн т. к 31.05.2023 г.).
Индекс индонезийского угля 5900 ккал/кг GAR составил 98.00 долл./т. FOB Kalimantan (-4.50 долл./т. к 31.05.2023 г. Котировки индонезийского материала остаются под давлением на фоне слабого спроса со стороны Китая и Индии.
Цены на австралийский высококалорийный энергетический материал 6000 на прошедшей неделе опустились почти до 130 долл./т., тестируя минимумы с июня 2021 г. Снижение котировок происходит в связи с ростом атомной генерации в Японии и умеренно теплым сезоном в странах Северо-Восточной Азии. Цены конкурирующего с высококалорийным углем СПГ с поставкой в Японию, Корею и Тайвань остаются ниже 10 долл./млн БТЕ – 9.20 долл./млн БТЕ (-0.05 долл./млн БТЕ к 31.05.2023 г.). Избыток предложения импортного угля на рынках Китая и Индии оказывает давление на цены высокозольного среднекалорийного материала.
Котировки австралийского металлургического угля укрепились выше 228 долл./т.
Шесть крупнейших мировых металлургических компаний (ArcelorMittal, Salzgitter, SSAB, Tata Steel, ThyssenKrupp и US Steel) анонсировали, что их капитальные затраты в связи с планами по декарбонизации промышленности удвоятся в период с 2023 по 2030 гг. по сравнению с затратами в 2013-2021 гг. Компании в общей сложности планируют потратить 104 млрд долл. В частности, планируются разработки по возобновляемой энергии для производства стали (в том числе на основе водорода), а также усовершенствование технологии DRI и электродуговых печей. По прогнозам мировой спрос на сталь с низким углеродным следом к 2030 г. составит 200 млн т., или 10% от общего спроса на сталь. Для сравнения в 2021 г. спрос составил 15 млн т.
Экспорт российского угля стабилизируется в 2023 г.
Министерство энергетики РФ прогнозирует, что объем экспорта угля из России в 2023 г. сохранится на уровне прошлого года и составит около 220 млн т., поскольку поддержку поставкам оказывает высокий спрос со стороны стран Азиатско-Тихоокеанского региона.
В 2023 г. Россия продолжит наращивать экспорт угля в КНР и Юго-Восточную Азию, включая Индию, Вьетнам и Малайзию. В прошлом году, несмотря на сокращение экспорта угля из России до 221 млн т. (-2 млн т. или -1% к 2021 г.) отгрузки в Китай подскочили на 26% до 67.3 млн т. Кроме того, в мае этого года СУЭК заявила о своих планах нарастить отгрузки в страну в 2023 г. до 20 млн т. (+13 млн т. к 2022 г.). По некоторым оценкам, объем экспорта российского угля в КНР может превысить 10 млн т. в месяц.
Также ожидается, что добыча угля в России в 2023 г. сохранится на уровне 2022 г. (440 млн т.). При этом по итогам периода с января по май 2023 г. показатель увеличился до 182.5 млн т. (+2.5 млн т. или +1.4% к январю-маю 2022 г.).
Однако российские экспортеры по-прежнему сталкиваются с факторами, ограничивающими наращивание экспорта из России, включая пропускную способность железных дорог, особенно в восточном направлении. Дополнительное давление на динамику экспорта в 2023 г. может оказать падение котировок, которые уже существенно снизились с начала года, но пока остаются выше средних уровней предыдущих лет.
Российские угольщики недополучили прибыль в 2022 г. и недополучат в 2023 г.
По итогам 2022 г. выручка российских угольных компаний подскочила почти на 33%, чему способствовали высокие цены на международном рынке. Однако их прибыль выросла только на 9%, поскольку издержки экспортеров увеличились в следствии потери премиальных рынков сбыта, а также подорожавшего фрахта и дефицитом провозной способности железнодорожной инфраструктуры.
В результате совокупности негативных факторов экспорт российского угля в 2022 г. снизился на 1% до 221 млн т. вместо ожидаемого увеличения на 5%.
При этом в 2023 г. конъюнктура на угольном рынке ухудшается, и ситуация для отрасли осложняется из-за возвращения котировок к минимумам 2021 г., что ставит под вопрос рентабельность российских проставок непремиальных марок.
Кроме того, в 2023 г. будут ощущаться последствия приостановки правил недискриминационного доступа перевозчиков к железнодорожной инфраструктуре и существенное увеличение ж/д тарифов.
Дополнительными негативными факторами стало увеличение издержек в связи с удорожанием импортных поставок оборудования, увеличением себестоимости производства и транспортировки, а также ограниченный доступ к международным рынкам капитала.
В совокупности с потерей премиальных рынков Европы, сокращением поставок в Японию и Южную Корею на фоне санкций, у угольных компаний возникают риски реализации инвестиционных проектов. Угольные компании также столкнулись с большим количеством секторальных санкций, отказом ряда контрагентов от выполнения контрактов, трудностями с фрахтованием судов, у некоторых трейдеров также были заморожены зарубежные счета.
Неблагоприятные условия иллюстрируют недавно опубликованные финансовые результаты нескольких публичных компаний. Для примера, выручка ПАО Распадская в 2022 г. составила 2.84 млрд долларов (+35% к 2021 г.), а чистая прибыль – 58.8 млрд долларов (-11% к 2021 г.). ПАО Мечел продемонстрировала результат похуже, получив убыток в размере 0.4 млн долларов, после чего приняла решение не выплачивать дивиденды и сократить производственные планы.
Погрузка угля из Кузбасса в южном и западном направлении значительно сократилась
Грузоотправители Кузбасса отмечают, что вывоз угля в западном и южном направлении с апреля значительно сократился. РЖД принимает только 60-70% от согласованных и утвержденных объемов.
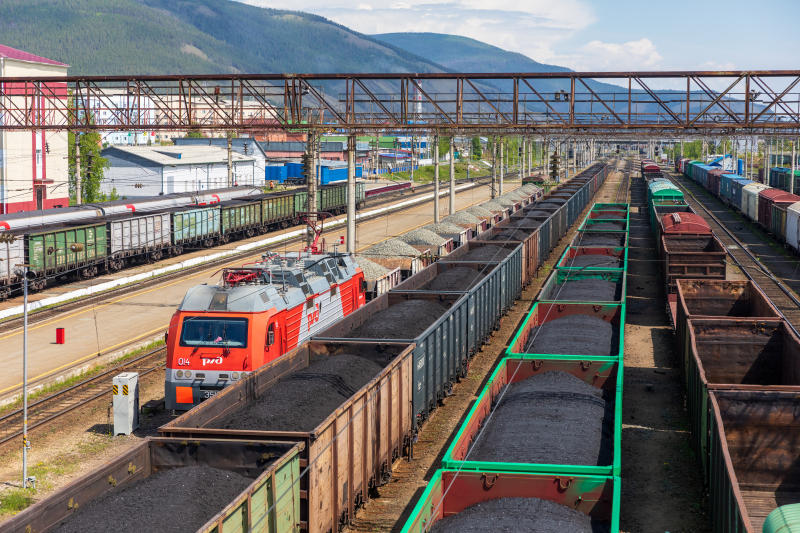 фото: РЖД
Ситуация усугубляется снижением цен на уголь как на западе, так и на востоке: с начала апреля цены снизились в 1,5 раза. Кроме того, невывоз угля отрицательно влияет на налоговые поступления, занятость и социально-экономическую обстановку.
При этом план вывоза угля из Кузбасса на 2023 г. составлял 63 млн т., однако по соглашению с РЖД от 2022 г. гарантированный вывоз составит только 53 млн т. По итогам 2022 года разница между договоренностями и итоговым вывозом составила также 10 млн т. – 58 млн против 48 млн т. соответственно. Таким образом, за два года фактические объемы окажутся на 20 млн т. меньше запланированных. Похожая обстановка наблюдается и в других угледобывающих регионах России.
В связи с этим власти Кузбасса будут продолжать настаивать на исполнении поручения президента от 27 марта 2021 г., которое предусматривает поэтапное увеличение объема вывоза угля из Кузбасса в восточном направлении на экспорт не менее чем на 30% к 2024 г. по сравнению с 2020 г. Таким образом, в 2022 г. объем планировался на уровне 58 млн т., в 2023 году – 63 млн т., в 2024 году – 68 млн т.
Мощность обогатительной фабрики на разрезе Шестаки увеличится до 2 млн т.
Российский регулятор согласовал строительство нового обогатительного комплекса для переработки углей, что позволит нарастить мощности по переработке угля на разрезе Шестаки с
1 млн т. до 2 млн т. в год.
 Разрез Шестаки, фото: ГК Стройсервис
Проект обогатительной фабрики Убинская состоит из двух этапов и включает в себя строительство ново площадки, производственных сооружений, инфраструктуры и коммуникаций.
Разрез Шестаки, принадлежащий компании Стройсервис, добывает высококачественный уголь коксующихся и энергетических марок. За первые 5 месяцев 2023 г. объем производства на разрезе составил около 0.4 млн т. (-0.1 млн т. или -25% к январю-маю 2022 г.). Общая добыча Стройсервиса за аналогичный период снизилась до 5.6 млн т. (-1.2 млн т. или -17% к январю-маю 2023 г.).