


Мировой рынок угля в 2026 году: рост цен в Азии и сокращение железнодорожного экспорта угля из РФ
На рынке угля, в целом, преобладала повышательная динамика: цены в Европе снизились, в Китае уголь подорожал, в Австралии котировки энергетического и металлургического материала выросли.
 Тематическое фото сгенерировано нейросетью ChatGpt на основе промпта EastRussia
Европейские индексы энергетического угля на спотовом рынке скорректировались ниже 98 долл./т. Давление на котировки оказало значительное увеличение запасов на складах ARA и подорожание квот на выбросы CO2. При этом цены на газ и электроэнергию двигались вверх на фоне осложнений с атомной генерацией во Франции.
Газовые котировки на хабе TTF укрепились до 387.23 долл./1000 м3 (+45.33 долл./1000 м3 к 07.01.2026 г.) в результате прогнозов резкого похолодания, сокращения уровня запасов в хранилищах и усиления геополитических опасений вокруг поставок СПГ. Запасы в ПХГ Европы упали на 8 процентных пунктов до 53%. Запасы угля на терминалах ARA увеличились до 3.65 млн. т. (+0.37 млн т. или +11% к 07.01.2026 г.).
Индекс южноафриканского угля 6000 укрепился до 90 долл./т. на фоне увеличения активности на спотовом рынке и со стороны индийских покупателей. Резкий рост цен на губчатое железо в Индии также оказал котировкам поддержку, повысив ожидания роста спроса на уголь из ЮАР.
Экспорт угля через терминал Richards Bay Coal Terminal (RBCT) увеличился на 10% по итогам 2025 г. до 57.07 млн т. (+5.07 млн т. к 2024 г.). Индия стала крупнейшим экспортным рынком с объёмом чуть более 28.00 млн. т. (+3.00 млн т. к 2024 г.). Экспорт угля в Европу составил чуть менее 5.55 млн т.
Улучшение показателей перевалки RBCT обусловлено увеличением пропускной способности ж/д сети компании Transnet, которая постепенно восстанавливается после достижения 30-летнего минимума на уровне около 48 млн. т. в 2023 г.
В Китае цены спот на уголь 5500 NAR в порту Qinhuangdao выросли выше 101.85 долл./т. Трейдеры сохраняли умеренно оптимистичные настроения, полагая, что конечные потребители могут вернуться на рынок для пополнения запасов в связи с ожидаемыми новыми волнами похолодания и приближением Лунного Нового года.
В целом, участники рынка не ожидают значительного снижения цен FOB, учитывая уже произошедшую коррекцию в прошлом месяце и тот факт, что себестоимость поставок в основном превышает текущие ценовые уровни предложения.
Прогнозы температуры на 4-6°C выше сезонной нормы в центральном, восточном и южном Китае в ближайшие дни ухудшили перспективы потребления угля, хотя похолодание между 17 и 20 января должно понизить температуру на 4-8°C по всей стране.
Запасы в 9 крупнейших портах увеличились до 27.63 млн т. (+0.80 млн т.), тогда как запасы на 6 крупнейших прибрежных ТЭС сократились до 13.32 млн т. (-0.10 млн т. к 07.01.2026 г.).
Индекс индонезийского угля 5900 GAR поднялся выше 81 долл./т., в то время как цена низкокалорийного материала 4200 ккал/кг GAR увеличилась до 46.5 долл./т. Индонезийский уголь подорожал в связи с укреплением цен на китайском рынке и логистическими сложностями из-за муссонных дождей, создающих проблемы для производителей в Калимантане.
Кроме того, добывающие компании в Южной Суматре продолжают сталкиваться с ограничениями на транспортировку угля по реке Лалан и автотранспортом по общественным дорогам. Компании вынуждены добиваться исключения из запрета на перевозку угля, введённого с 1 января 2026 г. инструкцией губернатора, поставившей под угрозу производство более 6 млн т./мес. и затронувшей десятки компаний, обеспечивающих около 65% региональной добычи. Местные власти сформировали рабочую группу для оценки готовности специализированной угольной инфраструктуры и возможности предоставления отдельным производителям освобождения от запрета. Отрасль надеется, что исключение вступит в силу к 1 февраля и позволит смягчить сбои в логистике.
При этом в настроениях участников торгов доминировала неопределенность из-за противоречивых сообщений правительства Индонезии относительно угледобычи в текущем году и предстоящей экспортной пошлины, что затрудняет для производителей формирование контрактных цен.
Высококалорийный австралийский уголь 6000 вырос выше 109 долл./т. благодаря спросу в Азии и ограниченному предложению в результате остановок отгрузок в портах штата Квинсленд в связи с негативными погодными условиями, вызванными циклоном Кодзи, который может продлиться до 16 января. При этом среднесрочные ценовые перспективы выглядят негативными, о чем свидетельствует плоская форвардная кривая.
Индекс австралийского металлургического угля HCC подскочили выше 230 долл./т., поскольку спрос превышает предложение в связи с наводнениями в Австралии, вызванными проливными дождями. Покупатели сообщают, что январские партии уже столкнулись со смещением сроков отгрузки. Компания Fitzroy, поставщик угля HCC, а также Curragh Mammoth, поставщик PCI, уже объявили форс-мажор и ожидается, что еще несколько австралийских компаний могут сделать то же самое.
Ж/д перевозки угля на экспорт в 2019-2025 гг.: разворот на Восток на фоне общего спада
Российский экспорт угля по ж/д демонстрирует устойчивую негативную динамику, пятый год подряд находясь в состоянии спада.
Общий объем перевозок упал с пикового значения в 224.5 млн т. в 2021 г. до 190.7 млн т. в 2025 г., сократившись на 33.8 млн т. или 15.1%. Этот спад происходит на фоне завершившегося кардинального структурного сдвига в логистике.
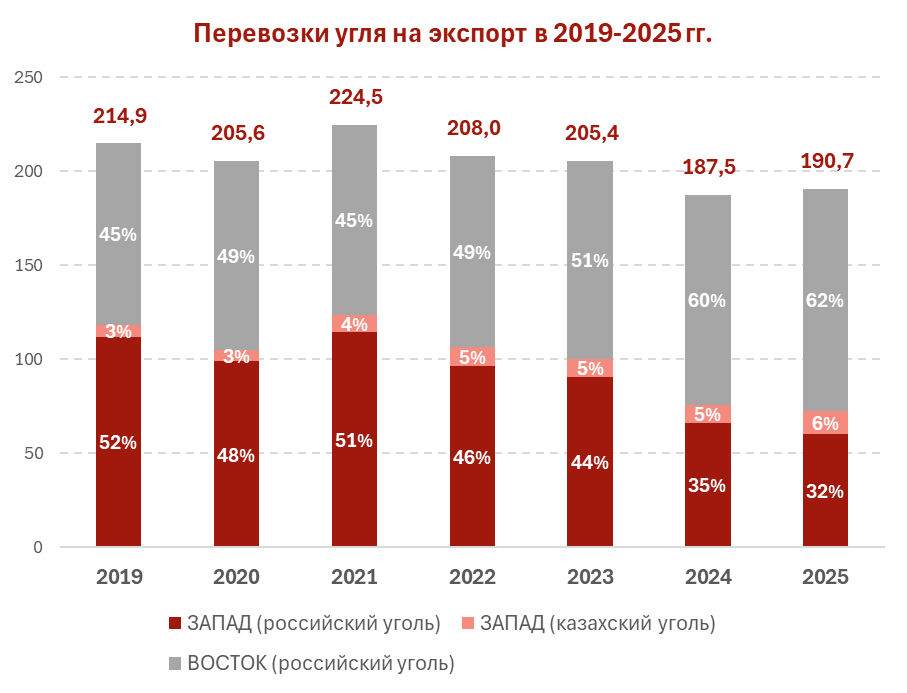 Инфографика ССА
Указанные в диаграмме тоннажи не включают отгрузки из регионов изолированной добычи (РИД).
Если до 2022 г. поставки на Запад и Восток были относительно сбалансированы, то к 2025 г. сформировался ярко выраженный дисбаланс: на Восток отправляется 118.4 млн т. российского угля, что почти вдвое превышает объемы, идущие в западном направлении (60.1 млн т.). Доля восточного направления в общем объеме достигла рекордных 62%, окончательно закрепив его абсолютное доминирование.
Однако стремительный разворот на Восток не смог компенсировать коллапс западного рынка. Перевозки российского угля в западном направлении обвалились почти вдвое: со 114.6 млн. т. в 2021 г. до 60.1 млн т. в 2025 г., потеряв 54.5 млн т. или 47.6%. Их доля в общем экспортном трафике сократилась с 51% до 32%. Это прямое следствие эмбарго ЕС, введенного в августе 2022 г., и отказа традиционных покупателей от российского материала. Освободившиеся логистические ниши в портах Северо-Запада частично занял казахстанский уголь, не подпадающий под санкции. Его перевозки на Запад уверенно растут, увеличившись вдвое с 6.3 млн т. в 2019 г. до 12.2 млн т. в 2025 г., а доля в общем объеме экспорта достигла 6%.
При этом рост на восточном направлении указывает на серьезные системные ограничения. Темпы прироста поставок российского угля на Восток в 2024-2025 гг., после ввода эмбарго, составили лишь около 6% в год, что свидетельствует о близости к «потолку» пропускной способности БАМа И Транссиба. Таким образом, ж/д логистика угля завершила этап резкой переориентации и вступила в фазу спада, где инфраструктурные ограничения Восточного полигона не позволяют нарастить объемы, достаточные для компенсации потерь на Западе. Без увеличения ж/д мощностей на Дальневосточном направлении и диверсификации маршрутов угольная отрасль России будет вынуждена мириться со стагнирующим или снижающимся экспортным потенциалом, что продолжит создавать долгосрочное ограничивающее давление на объемы добычи.
Coal center analytics (CCA)