


Мировые цены на уголь подскочили до трехлетнего максимума на фоне энергокризиса
На прошедшей неделе на угольном рынке превалировал рост котировок. Индексы в Европе подросли; южноафриканский и колумбийский уголь подорожали, в Австралии цены на энергетический уголь поднялись, на металлургический – снизились.
 Изображение сгенерировано нейросетью Perplexity по промпту EastRussia
Котировки энергетического угля в Европе на прошедшей неделе торговались на уровне 143-145 долл./т., достигнув 3-летнего максимума на фоне роста газовых и нефтяных индексов ввиду ожидаемого обострения конфликта между США и Ираном. При этом главы нескольких нефтегазовых компаний заявили об энергетическом кризисе в Европе из-за низких запасов газа (на 10% ниже, чем годом ранее – см. ниже) и нефти.
Поддержку европейским котировкам также оказывает падение поставок угля из Казахстана и России из-за атак украинских беспилотников на сухогрузы в Черном море, которые приводят к перенаправлению объемов угля в северо-западные порты и ограничению транзита казахского сырья. Кроме того, поставки угля ограничиваются в связи с приоритетной транспортировкой зерна и прочих грузов в адрес портов Северо-Запада. Объемы потерянного для рынка угля оцениваются в 3 млн т./месяц.
Газовые котировки на хабе TTF по состоянию на 08.10.2026 г. подскочили до 899.18 долл./1000 м3 (+52.76 долл./1000 м3 к 01.10.2026 г.). Совокупные запасы газа в подземных хранилищах ЕС составили 72.8% (+1.5 п.п. к 30.09.2026 г.), что на 10.2 п.п. ниже прошлогоднего показателя (83%).
Индекс южноафриканского угля 6000 также укрепился выше 126 долл./т. вслед за европейским рынком. На экспортном терминале Richards Bay в октябре наблюдается плотный график: средние очереди судов выросли почти до 10 дней против максимум 2 ранее из-за плохой погоды, замедлившей погрузку. Котировки на южноафриканский энергетический уголь также подтолкнуло вверх сокращение в Индии внутреннего предложения для промышленности и истощение портовых запасов.
Тарифы на автоперевозки насыпных грузов в ЮАР (включая уголь) продолжают расти из-за подорожания дизельного топлива, вызванного войной на Ближнем Востоке. В сентябре дизель подорожал на 10% месяц к месяцу, в октябре ожидается рост еще на 9%, что приводит к значительному увеличению стоимости логистики.
Компания MC Mining вступает в критический период во флагманском проекте Махадо, который после 13 лет разработки должен выпустить первую товарную продукцию в октябре (первая фаза — около 770 тыс. т/год коксующегося угля, рассматривается расширение ещё на 605 тыс. т/год коксующегося и 800 тыс. т/год энергетического угля). Однако компания остаётся убыточной из-за остановки шахты Uitkomst и зависит от финансирования Kinetic Development Group, без которого сохраняется существенная неопределённость в продолжении деятельности.
В Китае угольный рынок оставался закрытым в связи с празднованием Дня образования КНР с 1 по 7 октября 2026 г. При этом начавшееся 20-дневное плановое обслуживание железной дороги Дацинь, как ожидается, сократит поставки угля в порты Бохайского залива и может поддержать цены после возобновления торгов.
Индекс индонезийского угля 5900 GAR превысил 118 долл./т., низкокалорийный материал 4200 GAR подорожал до 76.5 долл./т.
Активность по перевалке грузов в некоторых частях Калимантана немного улучшилась на фоне увеличения ровня воды в реках, однако общая ситуация остаётся неблагоприятной для погрузки.
Китайские трейдеры несмотря на праздники в КНР находились в поисках грузов индонезийского происхождения, в частности низкокалорийного угля, тогда как конечные потребители ушли на выходные. На индонезийский уголь средней калорийности наблюдался значительный спрос при ограниченном предложении: Бангладеш проводил тендеры на такой уголь, а цементные компании Филиппин искали высококалорийный уголь с высоким содержанием серы.
Индонезийские горнодобывающие компании были сосредоточены на заявках на квоты RKAB на 2027 год, предпочитая воздерживаться от долгосрочных контрактов. Несколько производителей удерживали стабильно высокие премии к существующим ценам предложения.
Новая индонезийская государственная компания DSI, по заявлениям её главы Люка Махони, намерена перейти от мониторинга к контролю всей угольной цепочки поставок вплоть до доставки в страну-импортёра, включая борьбу с занижением инвойсов и невозвращением выручки, а в перспективе 5-летнего плана — возможно, и к роли экспортёра от имени Индонезии. Это вызывает тревогу у международных конечных потребителей и частных индонезийских угольных компаний и может привести к ограничению объемов экспорта.
Цена высококалорийного австралийского угля 6000 поднялась до 149-150 долл./т., что вызвано беспокойствами вокруг ситуации в Ормузском проливе и общего роста энергетических рынков.
Австралийские власти повысили прогноз доходов от экспорта энергетического угля, но понизили прогноз объёмов до 209 млн т. в 2027 финансовом году (-4 млн т. к декабрьскому прогнозу) и 202 млн т. в 2027–2028 гг. (без изменений). Власти отмечают, что рост спроса со стороны потребителей Северо-Восточной Азии из-за высоких цен на СПГ поддерживает котировки NEWC (прогноз 130 долл./т. FOB на весь 2026 г. и 119 долл./т. FOB на 2027 г). Импорт на 2026 г. в Китай понижен до 345 млн т. (-27 млн т. к 2025 г.) на фоне роста генерации ВИЭ, импорт в Индию – до 171–173 млн т. (-7–9 млн т. к 2025 г.), в Японию – до 122 млн т. (-3 млн т. к 2025 г.).
Индекс австралийского металлургического угля HCC скорректировался вниз до 271 долл./т. из-за праздников в Китае. Торговая активность оставалась невысокой также в связи с ограниченным спросом со стороны Индии.
Участники ожидают укрепления по причине активизации экономической активности, тогда как некоторые игроки не исключают коррекцию в ближайшие дни после возвращения Китая и оценивают покупательский интерес со стороны китайских покупателей к углю Premium HCC на уровне около 260 долл./т. FOB Австралия или 280 долл./т. CFR Китай.
Предложение российского угля продолжает сокращаться
Экспорт российского угля через порты Азово-Черноморского бассейна фактически прекратился с августа 2026 г. после серии атак украинских беспилотников на коммерческие суда, блокировавших судоходство в регионе. Грузоотправители начали переориентировать объемы в порты Северо-Запада. Однако возможности этого направления лимитированы существующей загрузкой и инфраструктурными ограничениями.
Отгрузки из южных портов снизились с 2.7 млн т. в июне до 2.0 млн т. в июле и практически остановились с августа 2026 г.
На терминалы Северо-Запада пришелся основной компенсационный поток. Экспортные поставки выросли с 4.7 млн т. в июле до 5.7 млн т. в августе и 5.4 млн т. в сентябре. Тем не менее рост не компенсировал выпадающие южные объемы.
Дополнительное давление на северо-западное направление оказало решение властей о приоритетности перевозок зерна. С 1 октября зерно переведено в третью категорию очередности как груз, транспортируемый на основании отдельных указов, распоряжений и поручений президента РФ. После остановки судоходства на Черном море грузы были перенаправлены на Балтику. Среднесуточная отправка сельскохозяйственные грузов с железных дорог Юго-Западного полигона на Октябрьскую железную дорогу за три недели сентября выросла в 5 раз к аналогичному периоду годом ранее. Припортовые станции на Балтике работают в режиме сверхнормативной загрузки.
В связи со сложившейся ситуацией АО РЖД сократило планы поставок угля в адрес терминалов Северо-Запада в октябре. Поэтому прогнозируется, что в текущем месяце через порты этого направления будет экспортировано 3.8-4.0 млн т. угля по сравнению с около 5.5 млн т./мес. в августе-сентябре. Таким образом, с учетом прекращения перевалки угля в портах Азово-Черноморского бассейна, потери для экспортного рынка с октября 2026 г. оцениваются примерно в 3 млн т. угля в месяц.
Ситуация оказывает влияние на европейские угольные котировки, которые в октябре достигли трехлетнего максимума. Помимо конфликта в Ормузском проливе, подтолкнувшего вверх цены на газ и нефть, на рынок давят ограничения транзита казахстанского угля через терминалы Северо-Запада на фоне приоритетной транспортировки зерна и прочих грузов в адрес балтийских портов.
В случае продолжения блокировки вывоза из Азово-Черноморского бассейна мировой рынок может недосчитаться порядка
10–13 млн т. угля за второе полугодие 2026 г., и порядка 36 млн т. в 2027 г., если ситуация в регионе не будет урегулирована.
Экспорт российского угля в Турцию упал на 25.4% в январе-августе 2026 года
Экспорт российского угля в Турцию в январе-августе 2026 г. упал до 15.9 млн т. (-5.4 млн т. или -25.4% к январю-августу 2025 г.).
При этом общий импорт угля Турцией, включая энергетический уголь, коксующийся уголь и антрацит, в январе-августе 2026 г. снизился до 23.9 млн т. (-4.4 млн т. или -15.5% к январю-августу 2025 г.).
В январе-августе 2026 г. поставки из Колумбии составили 2.4 млн т. (-4.0% к январю-августу 2025 г.). Казахстан за этот период нарастил экспорт угля до 2.1 млн т. (+75.0%). Отгрузки из США подскочили до 2.1 млн т. (+61.5%).
Доля России в угольном импорте Турции в январе-августе 2026 г. уменьшилась на 8.8 процентных пункта до 66.5% (75.3% в январе-августе 2025 г.).
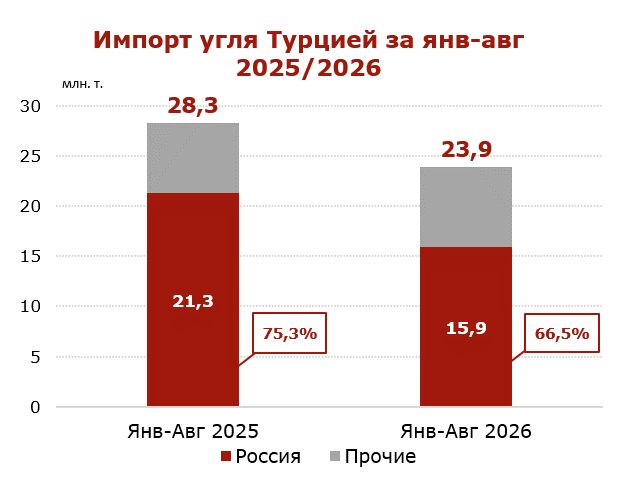 Инфографика САА
Большая часть производителей вынуждена экспортировать уголь с нулевой или отрицательной рентабельностью. Поставки через порты Юга, а также Северо-Запада являются убыточными, доступ к железнодорожным мощностям остается ограниченным на фоне роста ж/д тарифов.
В августе 2026 г. отгрузки российского и казахстанского угля через черноморские порты полностью прекратились. Ключевой терминал в Тамани, обеспечивающий основной объем перевалки на южном направлении, остановил перевалку угля. Причиной стали участившиеся атаки украинских беспилотников на коммерческие суда и последовавший массовый отказ страховых компаний от покрытия рейсов в Азово-Черноморском бассейне. Данные события привели к резкому росту котировок в Турции, и участники рынка ожидают дальнейшего повышения цен.
Данная ситуация чревата риском сокращения доли российского угольного экспорта на ключевых оставшихся рынках для российских поставщиков, включая рынок Турции, на котором российский уголь с 2022 г. смог успешно заместить основного поставщика – Колумбию.
Текст: Coal center analytics (CCA)